AZG Tech
Consolidação patrimonial: quem tem muita coisa costuma não saber quanto tem
Aqui no Mato Grosso, permuta tem outro nome: brique. Fecha-se um negócio e o pagamento chega em partes que não combinam entre si. Um carro, um terreno e uma moto.
No dicionário, a palavra é gaúcha. O Caldas Aulete registra brique como encurtamento de bricabraque, que vem do francês bric-à-brac: a loja onde se compra e vende de tudo, móveis, objetos antigos, roupas, cada peça de uma origem.
É uma boa imagem para o jeito como muito patrimônio do agro cresce. Uma área comprada do vizinho. A participação na revenda de um amigo. O apartamento na cidade para o filho estudar. As máquinas, o rebanho, o grão no armazém, a aplicação aberta no banco que liberou o custeio, a carta de consórcio ainda não contemplada. Cada peça fez sentido no dia em que entrou.
Até que alguém pergunta quanto a família tem, e em quê. A resposta, que deveria caber numa frase, depende da memória de uma pessoa, de extratos de vários bancos e de uma pasta de matrículas. Quem tem muita coisa costuma não saber quanto tem.
Patrimônio em brique
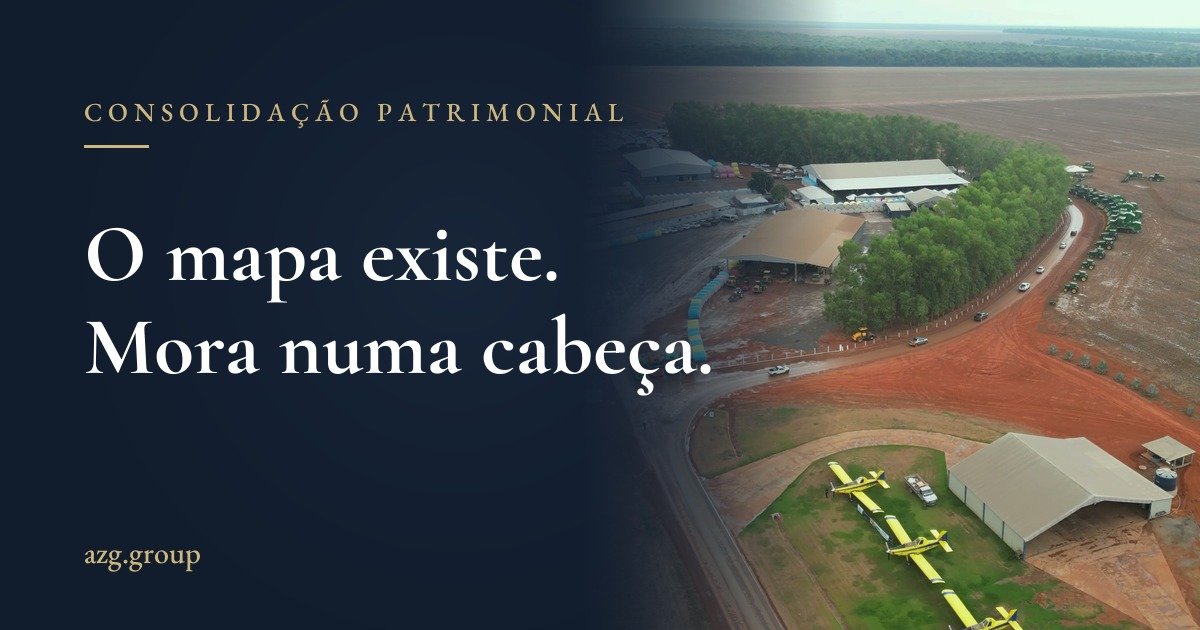
Não é desleixo. É consequência de como esse patrimônio foi construído: por oportunidade, um negócio de cada vez, cada um com a sua lógica. Quem construiu sabe onde está cada parte. O mapa existe. Só que mora na cabeça de uma pessoa, e raramente alguém somou todas as partes no mesmo dia.
E a cabeça não vem com cópia. O contador conhece uma parte, o gerente conhece outra, o filho que ajuda na fazenda conhece a operação, mas não as contas da cidade. Cada um enxerga um pedaço, e o todo não aparece para ninguém.
O efeito mais comum disso é confundir riqueza com liquidez. Uma família pode ter muita terra e ficar sem caixa no mês em que a parcela vence. Olhando peça por peça, as duas coisas parecem não ter relação. Na mesma folha, a relação salta.
O que é consolidação patrimonial
Consolidação patrimonial é reunir numa visão só tudo o que a família tem e tudo o que ela deve. Não é avaliar, não é vender, não é reorganizar. É listar, com quatro informações para cada item: o que é, em nome de quem está, quanto vale hoje e quanto tempo leva para virar dinheiro.
A lista cobre o que está dentro e fora da porteira. Terra, com matrícula e área. Máquinas e implementos. Rebanho. Grão estocado. Participações em empresas. Imóveis na cidade. Aplicações, previdência, consórcios, seguros. E, do outro lado da folha, as dívidas: custeio, investimento, CPR, financiamento de máquina, cada uma com vencimento e garantia.
A tradução mais próxima está na própria lavoura. Ninguém planta sem saber a área de cada talhão, o que foi aplicado em cada um e quanto se espera colher. A consolidação é o mapa de talhões do patrimônio.
Em nome de quem, quanto vale, quanto demora
Em nome de quem: o CPF do pai, o da mãe, a empresa, a holding, o condomínio com os irmãos. Parece detalhe de cartório até o dia em que é preciso vender, dar em garantia ou dividir. É o nome no documento que diz quem assina.
Quanto vale: o valor que está no papel costuma ser o de quando o bem entrou, e a terra comprada há vinte anos raramente vale hoje o que custou. Sem um valor atual, a soma não diz muita coisa.
Quanto demora para virar dinheiro: o grão no armazém vira caixa em dias. A terra vale muito e pode levar meses para encontrar comprador. A carta de consórcio não contemplada dificilmente vira caixa rápido. Patrimônio grande com pouca coisa líquida é uma família rica que pode passar aperto.
E uma quinta informação que quase ninguém anota: o que já está dado em garantia. A área que garante o custeio, a máquina alienada ao banco, o grão empenhado. Parte do que a família tem já está prometida, e a lista precisa mostrar isso.
O inventário pede a lista que ninguém fez
Tem um momento em que essa lista deixa de ser opcional. Quando alguém morre, o Código de Processo Civil manda abrir o inventário em até dois meses, prazo que o juiz pode prorrogar. E pede, logo nas primeiras declarações, a relação completa e individualizada de todos os bens.
A lei descreve o que essa relação precisa ter: os imóveis com localização, área, benfeitorias, número das matrículas e os ônus que pesam sobre eles; os semoventes, com número, espécie e marcas; as ações e quotas de sociedades; as dívidas a receber e a pagar. É, quase item por item, a consolidação que a família não fez.
Com uma diferença que pesa: a lista passa a ser feita justamente quando a pessoa que tinha o mapa na cabeça não está mais aqui para ditá-lo.
O mesmo vale, em escala menor, para a renovação do crédito e para o seguro. Na conversa com o banco, quem tem as dívidas numa folha só, com vencimento e garantia, negocia; quem não tem, responde. E só se segura direito o que se sabe que tem: a máquina que entrou no último brique está na apólice?
Clareza antes de decisão
Consolidar não decide nada. Não diz se a família precisa de holding, de seguro, de crédito ou de nada disso. É a condição para que essas conversas comecem do lugar certo. Toda decisão patrimonial séria parte da mesma pergunta, o que existe hoje, e quem pula essa etapa começa pela resposta: o produto antes do objetivo.
E não exige sistema para começar. Uma folha dá conta do primeiro passo: as dívidas e as garantias antes, porque têm data; depois o que tem matrícula; depois o resto. O difícil não é a planilha. É juntar numa mesa o que hoje está espalhado entre pessoas que nunca conversaram sobre isso ao mesmo tempo.
Onde a AZG entra
A consolidação patrimonial é o trabalho da AZG Tech: reunir num só lugar o que a família tem, dentro e fora da porteira, e acompanhar como isso evolui, com relatório periódico. É a primeira etapa antes de qualquer conversa de sucessão, crédito ou seguro. O diagnóstico vem antes do produto.
Fica a pergunta: do último brique que a família fez, alguém além de quem fechou o negócio sabe onde está cada parte?