Estruturação
Imposto de renda do produtor rural: por que a safra boa vira terreno em dezembro
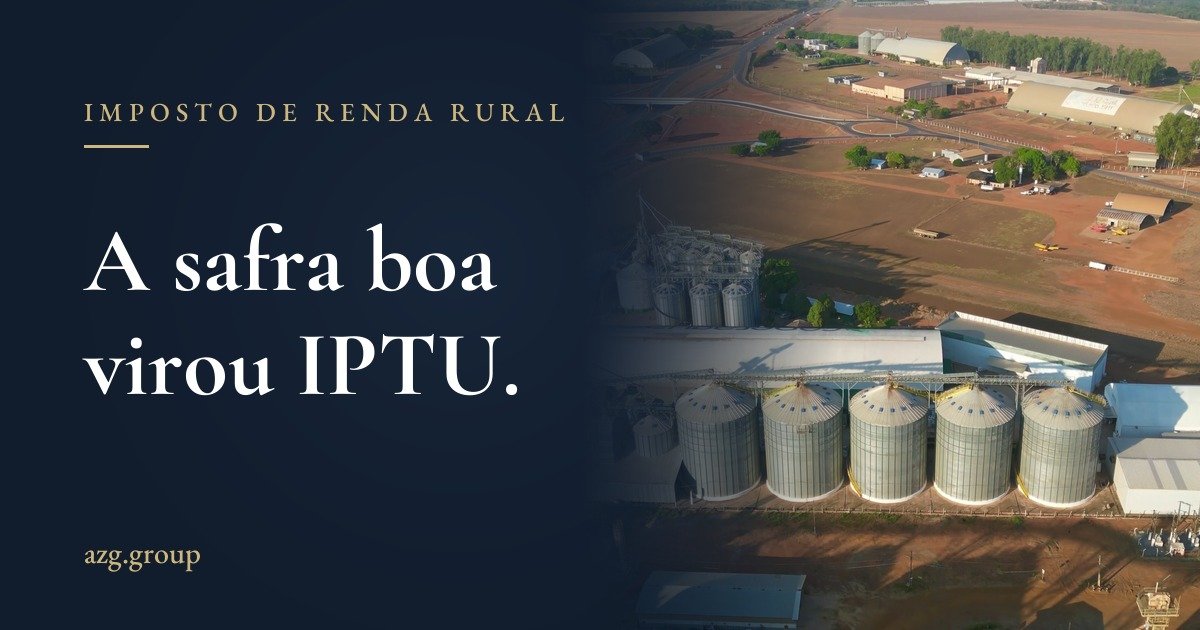
Esse terreno já foi uma safra excelente. Hoje é um carnê de IPTU.
Vi isso acontecer. Uma safra de resultado muito expressivo, e a decisão da família foi comprar um terreno na cidade. Está parado até hoje, pagando imposto todo ano. Não produz nada.
Daqui a dois meses o ano fecha, e é nessa época que a pergunta aparece em muita mesa: onde colocar o resultado antes de 31 de dezembro. Entender de onde vem essa pressa ajuda a decidir com mais calma.
De onde vem a corrida de dezembro
O reflexo tem origem fiscal, e ela é legítima. Na regra do imposto de renda da atividade rural da pessoa física, o que o produtor investe na atividade conta como despesa no mês em que é pago. É o que diz a Lei 8.023, de 1990. O Regulamento do Imposto de Renda lista o que entra nessa conta: benfeitorias, máquinas, tratores, implementos, veículos de uso exclusivo na atividade, animais e insumos.
Despesa reduz o resultado tributável do ano. Dinheiro parado em conta, não. Então dezembro vira uma corrida para imobilizar: trocar a máquina, construir o barracão, antecipar o insumo. Quando a compra faz sentido para a operação, a regra ajuda. Quando a compra existe só por causa da regra, o barato pode sair caro.
Tem um detalhe que pouca gente lembra: o bem comprado com financiamento rural conta como despesa no mês da compra, e não no mês em que as parcelas são pagas. Também está no Regulamento.
O terreno fica fora dessa conta
É aqui que o terreno da cidade entra na história, e entra errado. Ele não é investimento na atividade rural. Não reduz o imposto daquele ano e não produz nada. A lei deixa de fora até a terra nua da própria fazenda: o valor da terra não conta como investimento da atividade, e a Receita repete isso no Perguntas e Respostas do imposto de renda.
Ou seja, a compra que parecia responder à pergunta de dezembro não resolve a questão fiscal e ainda cria uma despesa nova, todo ano, enquanto o terreno estiver lá.
E vale lembrar o outro lado da regra que acelera a compra da máquina: é adiamento, não perdão. Quando o bem que entrou como despesa é vendido, o valor da venda volta como receita da atividade. O imposto não some. Muda de ano.
Concentração por inércia
O que mais me chama atenção não é o imposto. É o reflexo. A família trabalhou o ano inteiro com risco de clima, de preço e de câmbio, e na hora de decidir o que fazer com o resultado escolhe mais do mesmo: mais terra, mais imóvel, mais coisa que não vira dinheiro rápido.
Terra é um ótimo ativo em quase tudo: valoriza, produz e passa de geração em geração. Em uma coisa ela é ruim, que é virar dinheiro na hora. Patrimônio concentrado em terra é uma família rica que pode passar aperto no dia em que precisar de caixa.
É concentração por inércia. Ninguém decidiu concentrar. Só foi repetindo a escolha que deu certo da última vez.
Antes de dezembro, a pergunta certa
A pergunta de dezembro costuma ser onde colocar o dinheiro para pagar menos imposto. A pergunta que vem antes é outra: para que serve esse resultado? Renovar a operação, ter caixa para um ano ruim, organizar a sucessão, não depender de um ativo só. Cada resposta leva a um caminho diferente, e algumas delas nem passam pela corrida de dezembro.
Nada disso substitui o contador. A regra fiscal é dele, e cada caso tem detalhe que um texto não alcança. O que dá para fazer é chegar à conversa com o contador sabendo o que a família quer do resultado, e não só quanto quer pagar de imposto.
Onde a AZG entra
Na AZG, o planejamento começa pelo objetivo, não pelo produto. Antes de qualquer decisão sobre o resultado da safra, a pergunta é o que a família tem, o que ela deve e para que esse dinheiro existe. O diagnóstico vem antes do produto.
Fica a pergunta: o último resultado bom da sua família virou o quê? E foi uma decisão ou um reflexo?